
Likviditetsbudsjett
Resultat og penger på konto er ikke det samme…
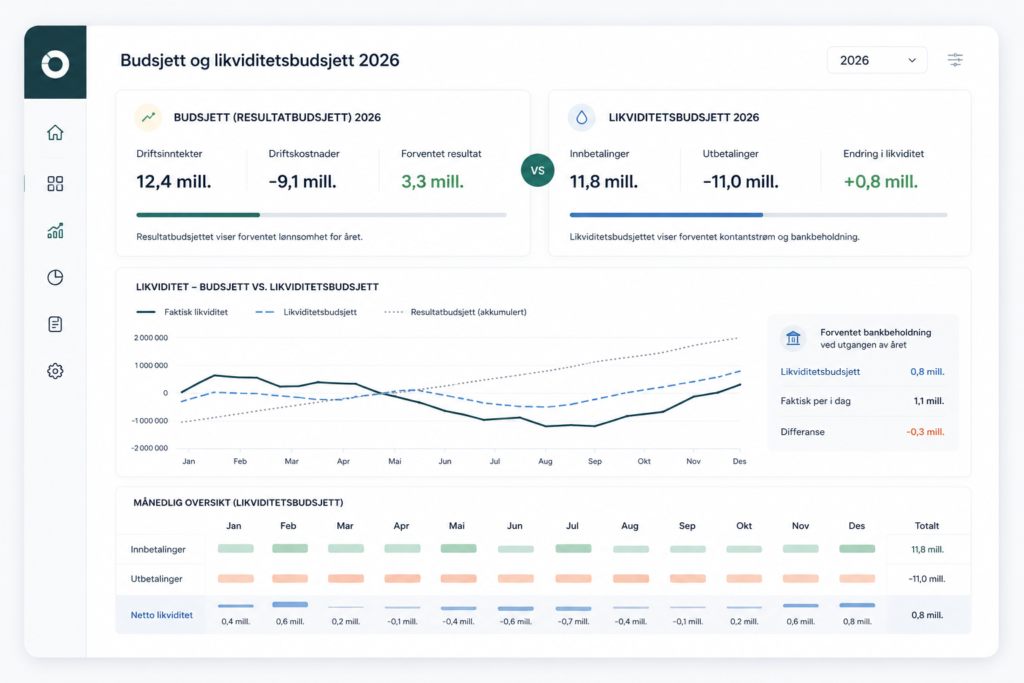
De fleste bedrifter har et budsjett. Det settes gjerne før året starter og gir et bilde av forventede inntekter, kostnader og resultat. Men hva skjer etterpå? Et budsjett kan vise at virksomheten ligger an til et godt resultat – samtidig som det blir trangt på konto når lønn, MVA, skatt og leverandører skal betales.
Det er her likviditetsbudsjettet kommer inn. En lønnsom bedrift kan få likviditetsproblemer. Du kan ha solgt mye og bokført gode inntekter, men dersom kundene ikke har betalt ennå, hjelper det lite når egne regninger forfaller. Likviditetsbudsjettet handler derfor ikke først og fremst om hvor mye bedriften tjener, men om når pengene faktisk kommer inn og går ut.
Et godt likviditetsbudsjett gir blant annet svar på:
- Hvor mye forventer vi å ha tilgjengelig på konto de kommende månedene?
- Når kommer de store utbetalingene?
- Har vi tilstrekkelig likviditet til skatt, MVA, lønn og feriepenger?
- Har vi rom for nye investeringer eller ansettelser?
- Er det perioder hvor vi bør sikre ekstra finansiering?
- Hva skjer dersom kundene betaler senere enn forventet?
Utfordringen er ikke å lage budsjettet.
Det er å holde det oppdatert.
Det er relativt enkelt å sette opp et likviditetsbudsjett i et regneark.
Den virkelige verdien oppstår når prognosen kontinuerlig justeres etter det som faktisk skjer i virksomheten.
Nye fakturaer sendes. Kunder betaler. Kostnader endrer seg. Investeringer flyttes. MVA og skatt forfaller. Kanskje salget blir høyere eller lavere enn forventet. Hva er kredittiden for både kunder og leverandører? Et budsjett som ble laget for seks måneder siden, kan derfor fort fortelle mer om hva vi trodde skulle skje enn om hva som faktisk kommer til å skje.
Vi anbefaler at arbeidsgivere er spesielt oppmerksomme på dette ved feriepengekjøringen for å unngå feil rapportering og trekk.
Fra regnskap til styringsverktøyers ansvar
Her mener vi regnskapsføreren kan spille en langt viktigere rolle enn bare å dokumentere historiske tall. Regnskapsføreren har allerede tilgang til store deler av informasjonen som trengs for å lage gode likviditetsprognoser: regnskapet, kunde- og leverandørposter, lønn, MVA, skatter og andre kjente betalingsforpliktelser.
Med gode systemer og rutiner kan denne informasjonen brukes til å lage og løpende oppdatere prognoser for bedriftens likviditet.
Da går regnskapet fra å fortelle hvordan det gikk, til også å hjelpe deg med å forstå hva som ligger foran deg.
Målet er ikke bare å unngå tom konto
God likviditetsstyring handler selvfølgelig om å sikre at bedriften kan betale regningene sine. Men den handler også om noe mer: Å kunne ta bedre beslutninger.
Kan vi ansette nå?
Har vi råd til investeringen?
Bør vi vente noen måneder?
Hvor mye kapital kan vi binde opp?
Når trenger vi eventuelt å snakke med banken?
Jo tidligere du ser utviklingen, desto flere valgmuligheter har du.
Hvem følger med på likviditeten hos dere?
Har dere allerede gode rutiner og systemer for løpende likviditetsstyring, er det et svært nyttig verktøy i den økonomiske styringen. Hvis ikke, kan det være verdt å spørre om dette egentlig er en oppgave dere bør håndtere alene. En regnskapsfører som allerede kjenner virksomheten og har tilgang til tallene, kan bidra til å gjøre likviditetsbudsjettet til et levende styringsverktøy – ikke bare et regneark som oppdateres når noen husker på det.
Vil du vite mer om hvordan On Time Regnskap kan hjelpe virksomheten din med bedre oversikt og kontroll på likviditeten? Ta kontakt med oss for en prat.